Tecnologia
AWS cresce del 39%: il cloud di Amazon corre come non faceva da anni
Ricavi per quasi 46 miliardi di dollari nel terzo trimestre, spinti dalla domanda di infrastrutture per l'intelligenza artificiale.

📌 La divisione cloud di Amazon ha appena messo a segno il trimestre di crescita più veloce da quasi cinque anni. Le vendite di AWS sono salite del 39% su base annua, a circa 46 miliardi di dollari, trainate dalla richiesta di potenza di calcolo per l'AI. Qui sotto: i numeri, da dove arriva la spinta, la gara con Google e Microsoft, il rovescio della medaglia per i conti di Amazon e cosa guardare ora.
- I numeri del trimestre
- Da dove arriva la spinta
- La gara con Google e Microsoft
- Il rovescio della medaglia
- Cosa significa fuori da Amazon
- Cosa guardare ora
I numeri del trimestre
La rassegna di The Neuron del 2 novembre lo riassume così: «Amazon's AWS sales grew 39.3% in Q3 to nearly $46B, its fastest growth in almost five years». In italiano: le vendite di AWS sono cresciute del 39,3% nel terzo trimestre, a quasi 46 miliardi di dollari, il ritmo più rapido da quasi cinque anni.
Il comunicato ufficiale di Amazon conferma il quadro: le vendite del segmento AWS sono aumentate del 39% su base annua a 46,0 miliardi di dollari e l'utile operativo della divisione è salito a 17,8 miliardi, contro gli 11,4 miliardi del terzo trimestre 2025. Secondo CNBC, i ricavi sono stati di 45,98 miliardi, sopra i 45,29 miliardi attesi dagli analisti, e la crescita del trimestre precedente era stata di circa il 37%.
| Voce | Q3 2025 | Q3 2026 |
|---|---|---|
| Utile operativo AWS | 11,4 | 17,8 |
| Vendite AWS | — | 46,0 |
L'utile operativo della divisione cloud cresce più delle vendite: il cloud resta la parte più redditizia di Amazon. Fonte: Amazon, comunicato sui risultati del terzo trimestre 2026
Da dove arriva la spinta
Il motore è l'intelligenza artificiale. Secondo The Neuron, il comunicato sui risultati di Amazon indica una forte domanda di infrastrutture per l'AI. Le aziende che addestrano modelli o li usano nei loro prodotti hanno bisogno di enormi quantità di calcolo e di memoria, e preferiscono affittarle da un fornitore di cloud piuttosto che costruire da sole i propri data center.
L'amministratore delegato Andy Jassy, citato da CNBC, ha detto agli analisti che i ricavi di calcolo e archiviazione di base sono cresciuti ai ritmi più alti da diversi anni. È un segnale importante: non si tratta solo dei servizi più nuovi legati all'AI, ma anche dei «mattoni» tradizionali del cloud, che tornano a correre.
Nel trimestre AWS ha annunciato l'intenzione di ampliare l'offerta di processori grafici Nvidia, i chip più richiesti per i carichi di lavoro dell'AI.
La gara con Google e Microsoft
AWS resta il primo fornitore di cloud al mondo per ricavi, ma non corre da solo. CNBC ricorda che anche i concorrenti hanno accelerato: un giorno prima dei conti di Amazon, Alphabet aveva comunicato che la divisione Google Cloud aveva più che raddoppiato i ricavi nel trimestre, e anche Microsoft aveva segnato una crescita più rapida.
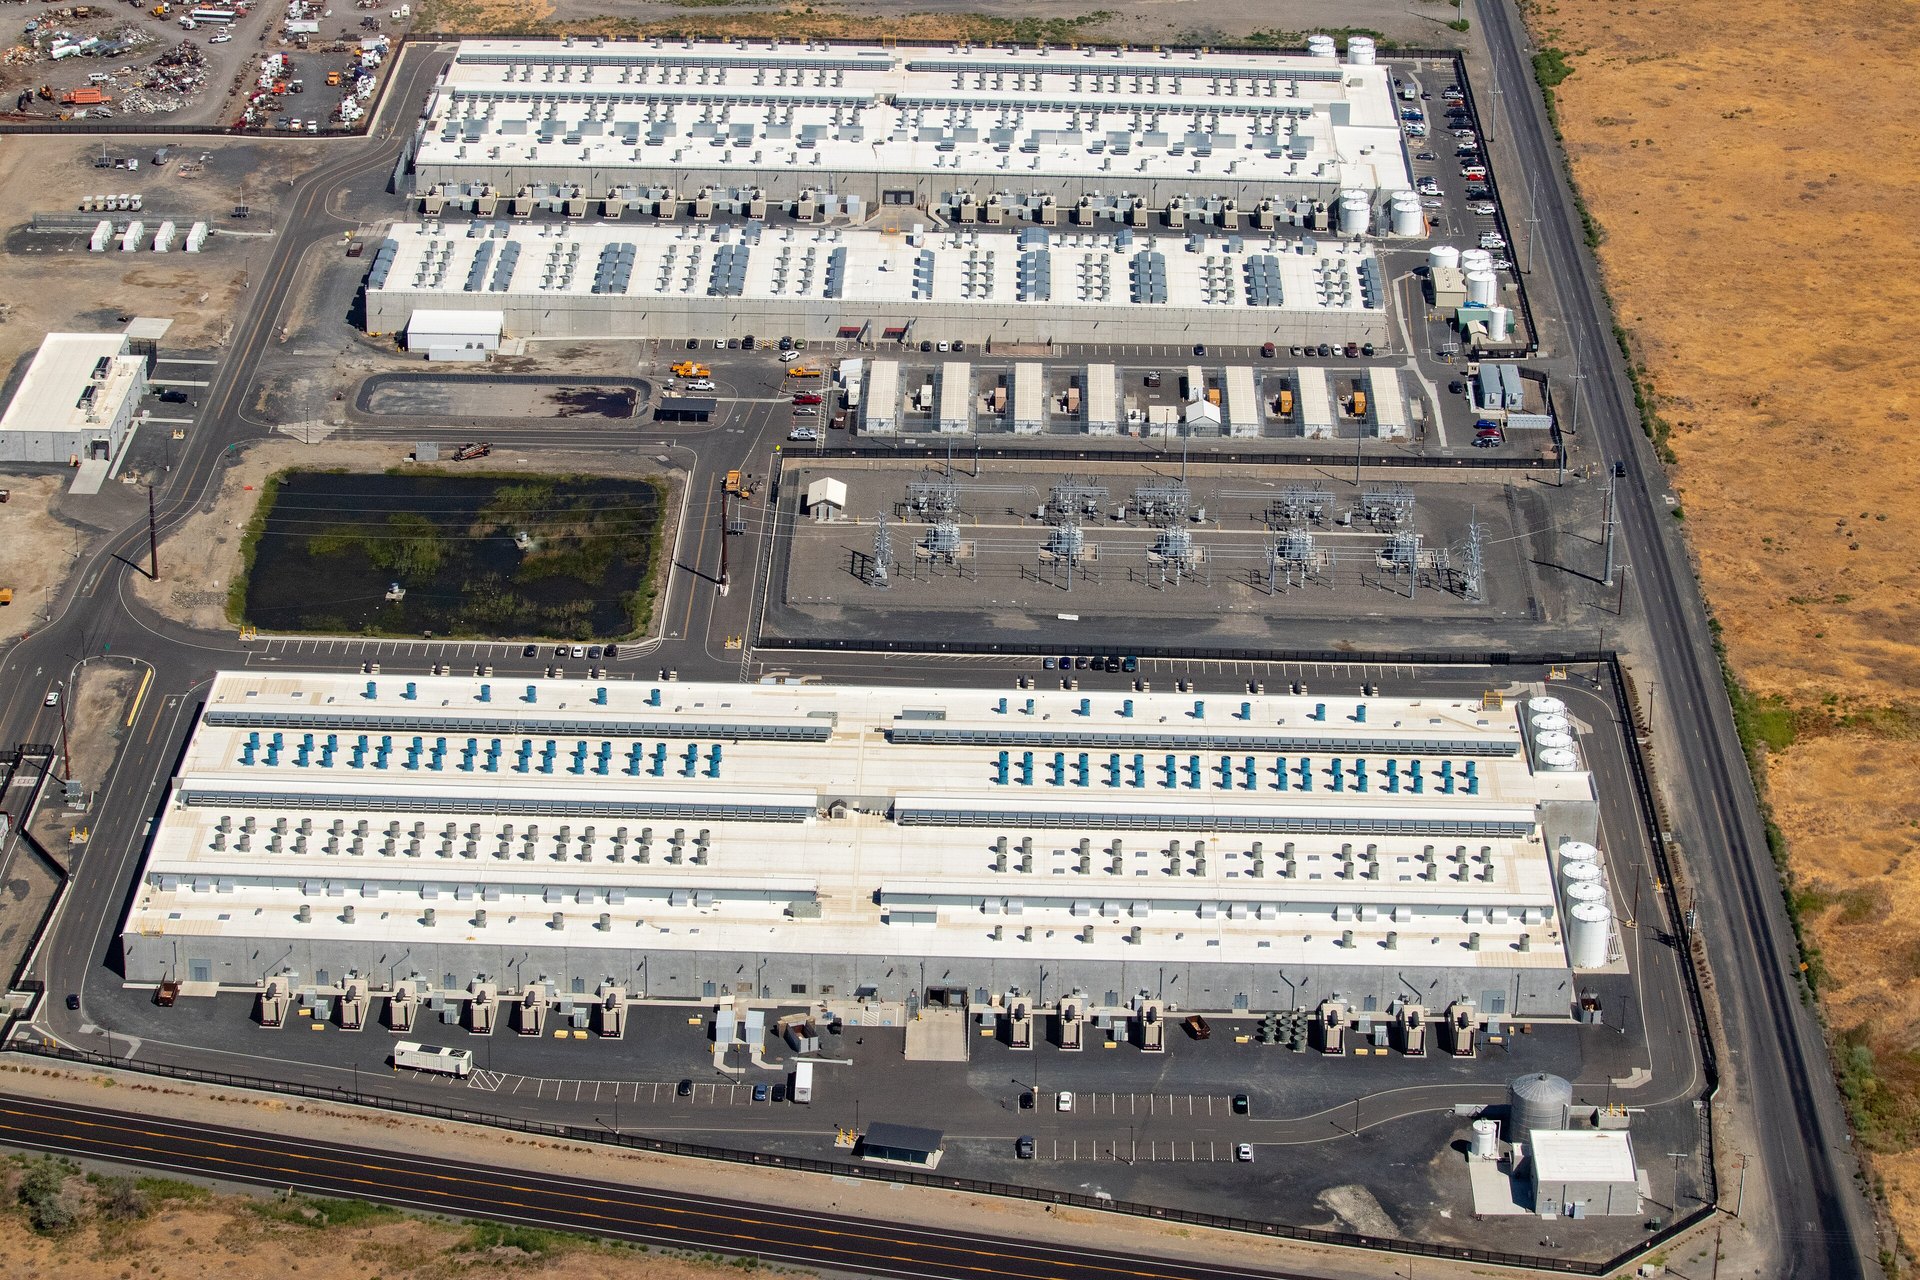
Tutti i grandi del cloud stanno costruendo nuovi data center per accogliere la domanda legata all'AI. È una gara che si gioca su tre fronti: disponibilità di chip, energia elettrica per alimentarli e spazio fisico dove installarli. Chi arriva prima con capacità pronta conquista i clienti che hanno fretta di lanciare i propri servizi.
Per Amazon, il dato del 39% è anche una risposta a chi temeva che AWS stesse perdendo terreno rispetto ai rivali più veloci degli ultimi anni.
Il rovescio della medaglia
La crescita ha un costo. The Neuron sottolinea che gli investimenti dell'intera azienda pesano sul flusso di cassa libero, cioè sul denaro che resta dopo aver pagato le spese operative e gli investimenti. Costruire data center e comprare chip richiede decine di miliardi di dollari, e quei soldi escono prima che arrivino i ricavi.
Il mercato ne ha tenuto conto. Secondo il Market Quick Take di Saxo del 2 novembre, nella seduta di venerdì 30 ottobre il titolo Amazon ha perso l'1,4% proprio perché l'aumento della spesa per investimenti ha messo sotto pressione il flusso di cassa. Nella stessa giornata Wall Street ha vissuto la sua peggior seduta da giugno, con i timori sulle valutazioni dei titoli tecnologici legati all'AI tornati in primo piano.
È il paradosso del momento: i risultati confermano che la domanda di AI è reale, ma gli investitori si chiedono quanto a lungo durerà e se i ritorni giustificheranno spese così grandi.
Cosa significa fuori da Amazon
Per chi non segue i conti di Amazon, il dato è comunque rivelatore. Una crescita del 39% su una base di quasi 46 miliardi a trimestre significa che una parte crescente dell'economia digitale gira su server affittati. Ogni app che usa un assistente AI, ogni azienda che analizza i propri dati con un modello linguistico, contribuisce a quei numeri.
Significa anche che la dipendenza da pochi grandi fornitori aumenta. Quando la capacità di calcolo è scarsa, chi la controlla decide prezzi e priorità. È uno dei motivi per cui diversi governi parlano di infrastrutture di AI «nazionali» e per cui l'energia dei data center è diventata un tema politico negli Stati Uniti, anche nella campagna per le elezioni di metà mandato.
Cosa guardare ora
I prossimi segnali arriveranno dai concorrenti e dai fornitori. I conti di Apple e Palantir erano attesi dopo la chiusura di Wall Street di lunedì 2 novembre, e nelle prossime settimane i produttori di chip daranno indicazioni sulla domanda dei grandi cloud.
Per AWS la domanda chiave è se riuscirà a mantenere questo ritmo mentre la base di partenza diventa sempre più grande. Crescere del 39% è più difficile quando si fattura già quasi 46 miliardi a trimestre. 🔎 Il secondo indicatore da seguire è il flusso di cassa: se gli investimenti continueranno a crescere più dei ricavi, la pazienza degli investitori potrebbe essere messa alla prova.